
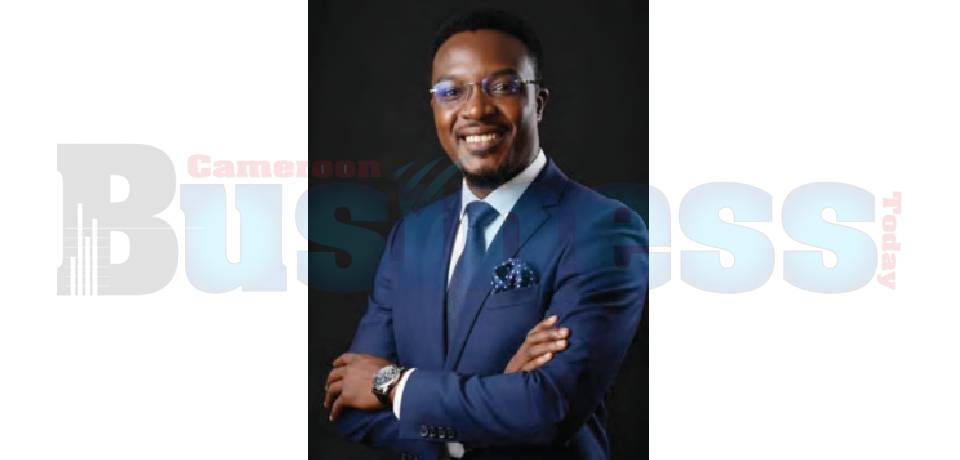
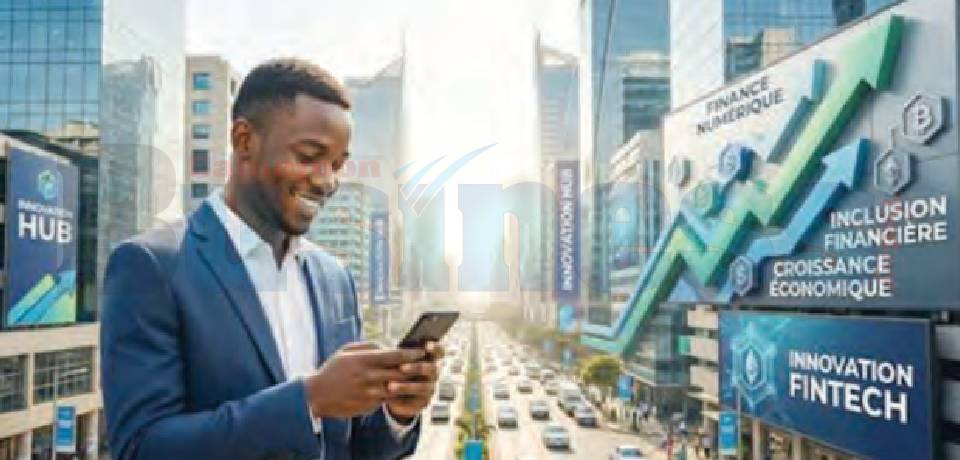
Dans un ouvrage publié récem ment et titré « Finances et créa tion des richesses en Afrique: Mythe ou réalité », vous présentez la finance comme un atout d’inclusivité économique. Comment l’illustrez-vous ? Economiquement, la finance en globe les systèmes bancaires, les marchés financiers et les innova tions technologiques (fintech). Son action se déploie dans un contexte africain où 85 % des tran sactions demeurent informelles, les banques sont sous-capitalisées et les innovations peinent à dé passer les frontières urbaines. est quant à elle un processus de création des richesses qui réduit les inégalités et soutient l’emploi productif. Ce qui va bien au-delà de la croissance du PIB par habitant. Cette distinction est cardinale en Afrique subsaharienne où le PIB croît de 5 % par an depuis deux décennies. Pourtant, 40 % de la population vit sous le seuil de pauvreté et l’informel engloutit 80% des emplois. La croissance inclusive se mesure donc à sa capacité à transfor mer les vulnérabilités structurelles en op portunités de déve loppement partagé. L’inclusion financière traditionnelle favorise la formalisation des petites et moyennes entreprises (PME), principales actrices du secteur des services, afin de mieux intégrer leurs activités dans l’économie formelle. Par ailleurs, il convient d’améliorer la traçabilité des flux financiers numériques, notamment les transactions effectuées par le biais de l’argent mobile, afin de mieux encadrer les opérations digitales. Quel est l’apport de la finance à l’inclusion économique ? La finance n’est pas neutre : elle est le levier décisif de la croissance inclusive en ce sens qu’elle sur monte ses seuils internes, ses vul nérabilités institutionnelles et ses tentations récessives. Leur capacité passe par les systèmes financiers, les banques, les commerces et les innovations. Ce processus est encadré par des politiques macro-prudentielles intelligentes, dans un contexte de démocratie fragile, de corruption rampante et de vulnérabilités climatiques. C’est l’exemple du financement du logement qui, au-delà de 10 % du PIB en crédit domestique, booste la prospérité partagée en Afrique. Surtout que le finance ment du logement préoccupe au moins 70 % des ménages africains informels. A côté, le crédit hypo thécaire reste embryonnaire en Afrique subsaharienne, avec un taux inférieur à 5 %, contre 50 % en Asie émergente. Cet exemple comme bien d’autres, démontre le fait que la finance entretient un lien conditionnel et quantifiable avec la croissance inclusive. Comment les différents acteurs économiques contribuent à leur essor ? L’impact de l’inclusion financière sur la profitabilité bancaire en Afrique révèle un paradoxe troublant : l’inclusion financière détériore la rentabilité des banques. Autrement dit, les banques contribuent à l’in clusion, mais y trouvent un coût, ce qui appelle des incitations régle mentaires pour aligner leur intérêt privé sur l’intérêt collectif. C’est le cas des institutions de microfinance et la finance climatique. Dans une analyse récemment appliquée à 1 200 ménages au Cameroun, les résultats démontrent que le ré chauffement entraîne une baisse des revenus agricoles, alors que la finance climatique atténue ces vulnérabilités. Les institutions de proximité sont donc des acteurs irremplaçables de l’inclusion rurale et de la résilience. A côté, les fin techs représentent un espoir qui est pour le moment plus urbain. Les innovations technologiques constituent un levier puissant, puisqu’une augmentation de...
This article is for subscribers only
Already subscribed? Identify yourself >
Unlimited access to Cameroon Business Today Digital from 13,250 FCFA
I subscribe1 minute is enough to subscribe to Cameroon Business Today Digital!
- Your special Cameroon Business Today issue in digital version
- Inserts
- Exclusive calls for tenders
- Preview (access 24 hours before publication)
- Editions available on all media (smartphone, tablets, PC)

Commentaires