
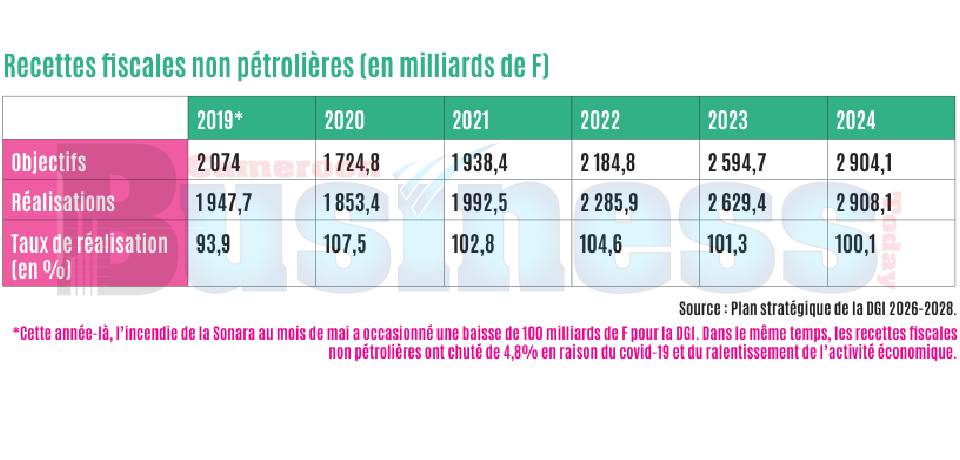
E ntre janvier et août 2026, la Direction générale des Impôts (DGI) a transmis 171 demandes de ren seignements à des juridictions partenaires pour obtenir des informations de contribuables qui aideront à recouvrer des re cettes fiscales supplémentaires. A la DGI, on se dit optimiste car, l’objectif initial annuel de 250 demandes sortantes pourrait à ce rythme, être atteint, voire dépassé. Depuis sa création en 2015, l’unité spécialisée en échange de renseignements au sein de l’administration fis cale a vu son activité gagner en intensité, faisant de plus en plus recours aux instruments de coopération fiscale pour améliorer le rendement de l’impôt, premier poste de fi nancement du budget de l’Etat. Avec l’échange automatique de renseignements sur les comptes financiers (EAR), le Cameroun fera plus que les 65 milliards de F additionnels recouvrés en 13 ans grâce à l’échange sur demande devraient croître davantage. « L’échange automatique de renseignements désigne la communication systématique, sans demande préalable, à in tervalles réguliers, de « blocs » d’informations relatives à di verses catégories de revenu (dividendes, intérêts, redevances, salaires, pensions, etc.), par le pays d’origine du revenu au pays de résidence du contribuable », explique-t-on à la DGI. En 2024, le Cameroun s’est en gagé à démarrer l’EAR cette année. Mais, il faudra encore attendre, avant de voir ce nouvel instrument être pris en compte dans les projections budgétaires. Il faut avant cela, constituer une base de données fiables. « L’identification des comptes financiers soumis à l’obligation de déclaration dans le cadre de l’EAR est une responsabilité qui incombe, en premier lieu, aux institutions financières elles- mêmes. Ces dernières sont tenues de conduire des procédures de diligence raisonnable afin de déterminer la résidence fiscale de leurs clients et d’identifier les comptes relevant du champ d’application de la norme. Ces données agrégées ne seront transmises à la DGI, puis aux autorités fiscales étrangères compétentes, qu’à l’issue du premier cycle complet de dili gence raisonnable conduit par l’ensemble des institutions finan cières camerounaises concer nées », détaille un responsable. Une fois ce préalable bouclé, le Cameroun pourra alors avoir une estimation du nombre de comptes financiers ciblés et la valeur totale des avoirs asso ciés auxdits comptes. Mais déjà, l’effet dissuasif de cette norme se fait déjà ressentir, comme le confirme la DGI. « Au-del&ag...
This article is for subscribers only
Already subscribed? Identify yourself >
Unlimited access to Cameroon Business Today Digital from 13,250 FCFA
I subscribe1 minute is enough to subscribe to Cameroon Business Today Digital!
- Your special Cameroon Business Today issue in digital version
- Inserts
- Exclusive calls for tenders
- Preview (access 24 hours before publication)
- Editions available on all media (smartphone, tablets, PC)

Commentaires